
Introducción
Existe una paradoja fascinante en el mundo de la inversión. Cuanto más intenta una persona predecir el mercado, más difícil suele resultar obtener buenos resultados. En cambio, algunos de los inversores particulares con mejores resultados durante décadas han seguido estrategias extraordinariamente simples.
La inversión indexada a largo plazo se basa en un principio que desafía la intuición: aceptar que predecir el futuro financiero es extremadamente complicado y aprovechar esa realidad en lugar de luchar contra ella.
Durante años, la industria financiera ha promovido la idea de que el éxito depende de encontrar las acciones correctas, identificar el mejor momento para comprar o descubrir sectores con gran potencial. Sin embargo, la evidencia académica y la experiencia de millones de inversores muestran una conclusión diferente que consiste en una cartera diversificada de fondos indexados mantenida durante décadas suele ofrecer mejores resultados que la mayoría de intentos de superar al mercado.
Esta estrategia no promete enriquecimiento rápido. Tampoco ofrece emociones constantes ni historias espectaculares para compartir. Lo que sí proporciona es una estructura racional para acumular patrimonio aprovechando el crecimiento de la economía global, la innovación empresarial y el poder del interés compuesto.
La verdadera pregunta no es si la inversión indexada funciona. Los datos históricos ya han respondido a eso. La cuestión importante es si puedes mantenerte fiel a la estrategia durante el tiempo suficiente para beneficiarte de sus ventajas.
1. Qué es la inversión indexada
La inversión indexada consiste en replicar el comportamiento de un índice bursátil mediante vehículos de inversión específicos, generalmente fondos indexados o ETF.
Un índice representa un conjunto de empresas agrupadas bajo unas reglas determinadas. Cuando una persona invierte en un fondo indexado vinculado al MSCI World, por ejemplo, adquiere exposición indirecta a cientos de compañías de países desarrollados. Si invierte en un fondo que replica el S&P 500, participa en la evolución de algunas de las empresas más importantes de Estados Unidos.
La filosofía detrás de esta estrategia es simple, ya que si resulta extremadamente difícil vencer al mercado de forma consistente, tiene sentido convertirse en propietario del mercado.
La diferencia entre inversión activa e inversión pasiva
La gestión activa intenta seleccionar las mejores empresas y tomar decisiones constantes para obtener una rentabilidad superior al mercado. La gestión pasiva sigue un enfoque diferente. Su objetivo consiste en replicar el comportamiento de un índice con la máxima eficiencia posible.
La diferencia puede parecer pequeña, aunque sus consecuencias son enormes. La inversión activa depende de predicciones, análisis y decisiones continuas. La inversión pasiva descansa sobre reglas objetivas y costes reducidos. A largo plazo, los costes de gestión, la rotación excesiva y los errores humanos suelen convertirse en obstáculos difíciles de superar.
Por qué los fondos indexados han revolucionado la inversión
Antes de la popularización de los fondos indexados, invertir de forma diversificada requería recursos importantes y conocimientos avanzados. Hoy es posible acceder a miles de empresas globales mediante un único producto financiero.
Esto democratiza la inversión y permite que pequeños ahorradores utilicen herramientas anteriormente reservadas para grandes patrimonios. Además, la transparencia de estos productos facilita comprender exactamente dónde está invertido el dinero.
La filosofía detrás de la indexación
La inversión indexada parte de una observación sencilla. Las empresas más productivas del mundo generan beneficios, innovan, crean empleo y aumentan su valor con el paso de los años. Al poseer una representación amplia del mercado, el inversor participa en ese crecimiento colectivo.
Esta forma de invertir se acerca más al concepto de ser propietario que al de especulador. El objetivo consiste en acumular participaciones en activos productivos durante décadas.
2. El interés compuesto
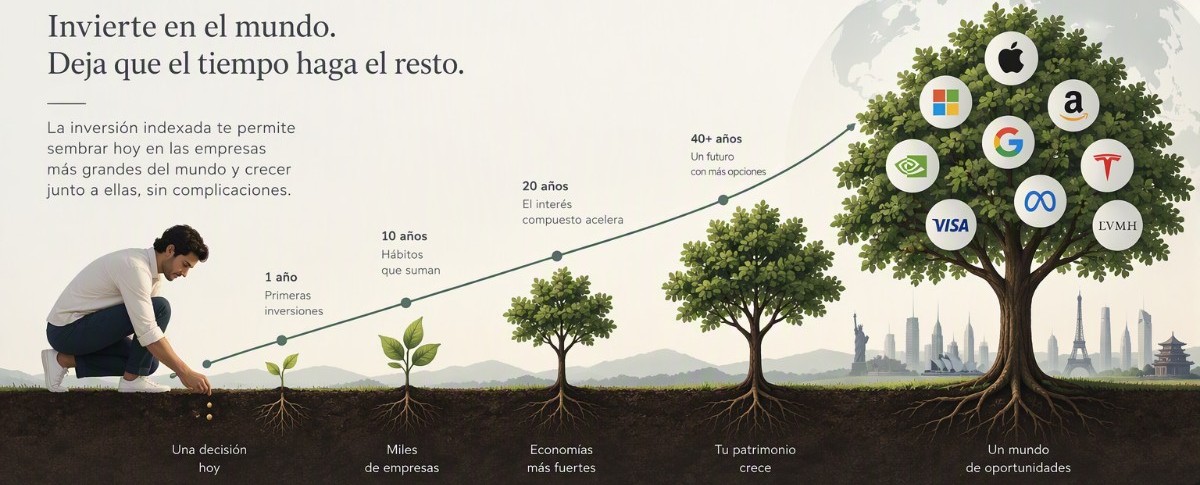
La mayoría de personas entienden el interés compuesto de forma teórica. Pocas comprenden realmente su impacto cuando se combina con el tiempo. La inversión indexada a largo plazo aprovecha precisamente este fenómeno.
El tiempo importa más que la cantidad inicial
Muchas personas retrasan sus inversiones porque creen que necesitan grandes capitales para empezar. La realidad suele ser diferente.
Un inversor que comienza con pequeñas aportaciones periódicas a los 25 años dispone de una ventaja enorme frente a alguien que empieza a los 40, incluso aunque este último pueda invertir cantidades superiores.
El tiempo amplifica los resultados de una forma que los seres humanos suelen infravalorar. La rentabilidad obtenida genera nuevas rentabilidades, creando un efecto acumulativo que se acelera con los años.
La fase invisible del crecimiento patrimonial
Uno de los motivos por los que muchos inversores abandonan demasiado pronto es que los primeros años parecen poco espectaculares. Los resultados iniciales dependen principalmente de las aportaciones personales. Sin embargo, después de una o dos décadas aparece un cambio importante.
La rentabilidad acumulada comienza a trabajar con una fuerza creciente. En ese momento, el patrimonio puede aumentar más rápido que la capacidad de ahorro de la propia persona.
La paciencia como ventaja competitiva
Los mercados financieros premian virtudes que suelen pasar desapercibidas. La disciplina, la constancia y la paciencia generan grandes recompensas porque son cualidades escasas.
Muchos participantes reaccionan emocionalmente ante las noticias económicas, los cambios políticos o las correcciones bursátiles. Los inversores indexados que mantienen una visión de décadas evitan gran parte de estos errores. En consecuencia, obtienen los beneficios de permanecer invertidos mientras otros entran y salen constantemente del mercado.
3. Diversificación global
Uno de los mayores beneficios de una cartera indexada es la diversificación. La incertidumbre forma parte inevitable de la inversión. Nadie sabe qué país liderará la próxima década, qué industria crecerá más rápido o qué compañías dominarán el futuro. La diversificación permite convertir esa incertidumbre en una ventaja.
Ser propietario de miles de empresas
Una cartera indexada global puede incluir exposición a sectores tecnológicos, farmacéuticos, industriales, energéticos, financieros y de consumo. Esto significa que el éxito financiero ya no depende de acertar una única apuesta.
Si una empresa desaparece, otras continúan creciendo. Si una industria atraviesa dificultades, otras pueden compensar ese rendimiento. La cartera se adapta automáticamente a la evolución de la economía global.
Diversificación geográfica y económica
Las economías viven ciclos diferentes. Mientras algunos países afrontan periodos de desaceleración, otros experimentan crecimientos acelerados. Una cartera global reduce la dependencia de una región concreta y distribuye el riesgo entre múltiples mercados.
Esta perspectiva resulta especialmente relevante para inversores particulares cuyo empleo, vivienda y gastos ya están concentrados en un único país. La diversificación internacional añade una capa adicional de protección.
Menos decisiones, menos errores
La mayoría de errores de inversión tienen un origen emocional. La necesidad constante de elegir acciones, sectores o momentos de entrada aumenta el riesgo de equivocarse.
Los fondos indexados reducen significativamente la cantidad de decisiones necesarias. Como resultado, disminuyen las probabilidades de actuar impulsivamente. La simplicidad se convierte así en una ventaja estratégica.
4. Cómo construir una cartera indexada
La teoría es importante. La implementación lo es todavía más. Una estrategia excelente aplicada de forma inconsistente suele producir peores resultados que una estrategia sencilla ejecutada durante muchos años.
Define un horizonte temporal claro
La inversión indexada funciona mejor cuando existe una visión a largo plazo. Si el dinero será necesario en pocos meses o años, la volatilidad del mercado puede convertirse en un problema.
Por el contrario, cuando el horizonte temporal supera los diez, quince o veinte años, las probabilidades históricas de obtener resultados positivos aumentan considerablemente. Antes de elegir ningún fondo, conviene tener claro para qué se está invirtiendo.
Diseña una asignación de activos adecuada
No existe una cartera perfecta para todo el mundo. La combinación entre renta variable y activos más conservadores debe adaptarse a la situación financiera, la tolerancia al riesgo y los objetivos personales.
Una persona joven con horizonte temporal extenso puede asumir fluctuaciones mayores que alguien próximo a la jubilación. Lo importante es que la cartera resulte suficientemente sólida para mantenerse incluso durante las caídas del mercado.
Automatiza las aportaciones
La automatización elimina uno de los principales enemigos del inversor como es la indecisión. Programar aportaciones periódicas transforma la inversión en un hábito. Además, esta práctica permite comprar activos en diferentes momentos del mercado, reduciendo el impacto emocional asociado a intentar encontrar el instante perfecto para invertir.
A largo plazo, la consistencia suele generar mejores resultados que la búsqueda obsesiva del momento ideal.
5. Errores frecuentes
La inversión indexada simplifica muchas decisiones, aunque todavía existen errores que pueden perjudicar seriamente los resultados.
Abandonar la estrategia durante una crisis
Las correcciones bursátiles forman parte del proceso. Cuando los mercados caen, muchos inversores venden sus posiciones impulsados por el miedo. Posteriormente suelen reincorporarse cuando las cotizaciones ya se han recuperado.
Este comportamiento provoca pérdidas que podrían haberse evitado manteniendo la estrategia original.
Buscar constantemente alternativas más rentables
Cada año aparecen nuevas tendencias financieras que prometen rendimientos extraordinarios. Algunos inversores abandonan sus planes indexados para perseguir oportunidades aparentemente irresistibles.
Con frecuencia terminan acumulando mayores riesgos, costes superiores y resultados decepcionantes. La creación de patrimonio suele parecer aburrida porque funciona mediante repetición y constancia.
Ignorar la planificación financiera global
Invertir es importante, aunque constituye únicamente una pieza del puzzle. Un fondo de emergencia adecuado, una tasa de ahorro saludable y una gestión responsable de la deuda son pilares fundamentales para mantener cualquier estrategia de inversión.
Quienes construyen estas bases suelen afrontar las crisis con mayor tranquilidad y mantienen sus inversiones durante más tiempo.
Conclusión
La inversión indexada a largo plazo representa una de las estrategias más sólidas disponibles para cualquier persona que desee construir patrimonio de manera racional y sostenible, y aspire a la libertad financiera.
Su fortaleza nace de una combinación de diferentes factores como la diversificación global, los costes reducidos, la simplicidad operativa y una estrecha alineación con el crecimiento de la economía mundial. En lugar de depender de predicciones inciertas, permite beneficiarse del progreso colectivo de miles de empresas repartidas por todo el planeta.
La mayoría de inversores fracasa por exceso de actividad. Cambian de estrategia, reaccionan a cada titular y persiguen continuamente nuevas oportunidades. Los inversores indexados obtienen una ventaja diferente: permanecen enfocados en un plan diseñado para varios años o décadas.
La inversión indexada no promete resultados inmediatos. Ofrece algo mucho más valioso como un camino sencillo, eficiente y respaldado por la evidencia para participar en la creación de riqueza global y acercarse progresivamente a la independencia financiera.

Deja una respuesta